Huong dan OKX
Rút tiền từ OKX về ngân hàng Việt Nam: các đường rút và cách kiểm tra
Đưa tiền từ số dư sàn về tài khoản ngân hàng gồm hai bước: đổi sang tiền pháp định và chọn kênh chi trả. Bài viết đi qua các đường rút, quy tắc trùng tên chủ tài khoản và những nguyên nhân gây chậm.
Rà soát ngày 27 tháng 9 năm 2026. Các đường rút khả dụng, hạn mức, phí và thời gian xử lý khác nhau theo quốc gia và cấp xác minh, đồng thời có thể thay đổi. Hãy xem những gì tài khoản của chính bạn hiển thị trước khi bắt đầu. Quy định về tài sản mã hoá tại Việt Nam đang trong giai đoạn thay đổi, nên hãy tự kiểm tra quy định và nghĩa vụ thuế hiện hành.
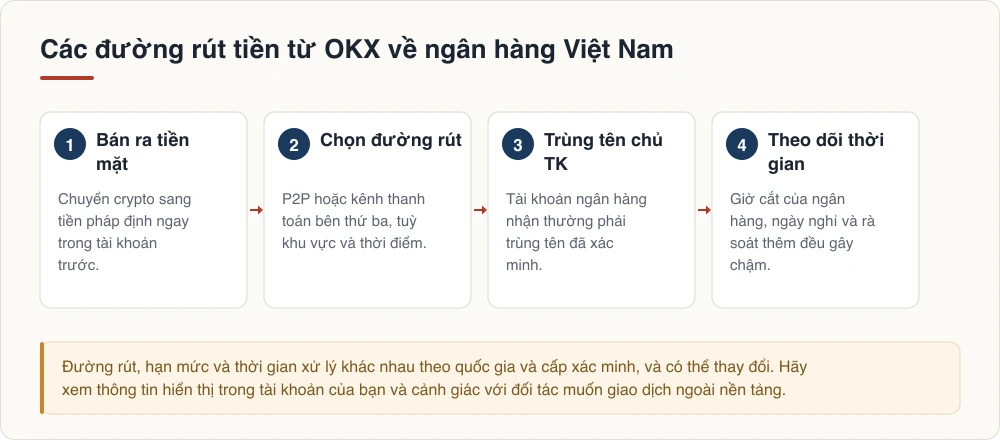
Đưa tiền từ số dư trên sàn về tài khoản ngân hàng thực chất là hai thao tác chồng lên nhau: đổi crypto sang loại tiền ngân hàng của bạn chấp nhận, rồi chuyển số tiền đó qua một kênh chi trả. Phần lớn các trường hợp được mô tả là "rút tiền bị treo" thật ra là một trong hai nửa đó gặp trục trặc, và cách xử lý phụ thuộc vào nửa nào.
Các đường rút và khác biệt giữa chúng
| Đường rút | Cách hoạt động | Rủi ro chính |
|---|---|---|
| Chợ P2P | Bạn bán cho người dùng khác, họ chuyển khoản trực tiếp | Rủi ro đối tác và tranh chấp thanh toán |
| Kênh thanh toán bên thứ ba | Một đơn vị tích hợp xử lý việc chi trả | Hạn mức và phạm vi phủ của đơn vị đó |
| Chuyển khoản ngân hàng trực tiếp | Tiền pháp định rời sàn về ngân hàng | Tính khả dụng tuỳ khu vực |
Bạn thực sự nhìn thấy đường nào là tuỳ theo quốc gia và cấp xác minh. Không phải nơi nào cũng có đủ các lựa chọn, và một bài hướng dẫn viết cho thị trường khác sẽ liệt kê những tuỳ chọn bạn không dùng được.
Bước một: đổi sang tiền pháp định ngay trong tài khoản
Trước khi bất cứ khoản nào về được ngân hàng, crypto phải được đổi sang loại tiền mà ngân hàng của bạn giữ. Hãy thực hiện việc đổi này trong tài khoản trước và xác nhận số dư tiền pháp định thu được, rồi mới bắt đầu lệnh rút. Gộp việc đổi và việc chi trả thành một bước mơ hồ chính là lý do nhiều người không biết nửa nào đã hỏng.
Hãy xem cấu trúc phí ở giai đoạn này thay vì sau khi xong. Việc quy đổi, kênh chi trả và ngân hàng trung gian đều có thể lấy một phần, và tổng chi phí thường rõ ràng hơn trước khi bạn xác nhận so với khi đọc lịch sử giao dịch về sau.
Bước hai: tên trên tài khoản ngân hàng phải trùng khớp
Đây là nguyên nhân phổ biến nhất khiến một lệnh chi trả bị từ chối hoặc bị giữ. Tài khoản ngân hàng nhận thường phải mang đúng tên với danh tính đã xác minh trên sàn. Rút về tài khoản của vợ hoặc chồng, tài khoản doanh nghiệp hay tài khoản của bạn bè thường sẽ không qua được khâu kiểm tra tuân thủ, ngay cả khi ý định hoàn toàn ngay thẳng.
Nếu tên pháp lý của bạn đã thay đổi, hãy cập nhật hồ sơ tài khoản trước khi rút chứ đừng đợi đến lúc lệnh bị giữ. Xử lý một lệnh chi trả bị từ chối tốn thời gian hơn nhiều so với việc cập nhật trường họ tên từ trước.
Bước ba: hiểu vì sao chậm
Một giao dịch chưa về không có nghĩa là đã thất bại. Những nguyên nhân gây chậm thông thường gồm:
- Giờ cắt của ngân hàng. Lệnh gửi sau giờ cắt trong ngày sẽ được xử lý vào ngày làm việc kế tiếp.
- Cuối tuần và ngày lễ. Hệ thống thanh toán trong nước không quyết toán liên tục, và lịch nghỉ lễ giữa hai nước có thể khác nhau.
- Rà soát bổ sung. Số tiền lớn, lần rút đầu tiên, hoặc thiết lập bảo mật vừa thay đổi đều có thể kích hoạt kiểm tra thủ công.
- Tạm giữ vì lý do bảo mật. Nhiều nền tảng hoãn rút tiền một khoảng thời gian sau khi đổi mật khẩu hoặc 2FA; đây là biện pháp bảo vệ chứ không phải lỗi.
Hãy cho giao dịch trọn một ngày làm việc trước khi coi là có vấn đề, và xem lịch sử rút tiền để đọc thông báo trạng thái trước khi liên hệ hỗ trợ.
Nếu dùng P2P, hãy coi đó là một rủi ro riêng
P2P là đường rút có nhiều gian lận nhất, vì nó đặt bạn tiếp xúc trực tiếp với đối tác. Vài nguyên tắc sau xử lý được phần lớn tình huống:
- Tuyệt đối không nhả crypto cho tới khi tiền đã thực sự vào tài khoản ngân hàng. Không phải ảnh chụp màn hình, không phải thông báo đang chờ, mà là đã ghi có và dùng được.
- Ở lại trong hệ thống ký quỹ và khung chat của nền tảng. Bất kỳ đề nghị chuyển sang ứng dụng nhắn tin nào cũng là dấu hiệu cảnh báo mạnh, vì nó xoá mất bằng chứng và quy trình khiếu nại.
- Thận trọng với thanh toán từ bên thứ ba. Nếu tiền đến từ một tài khoản mang tên khác với đối tác, khoản đó sau này có thể bị báo là gian lận và bị thu hồi, còn tài khoản ngân hàng của bạn có thể bị phong toả trong quá trình điều tra.
- Không nhận tiền thừa rồi hoàn lại phần chênh lệch. Đây là mô-típ lừa đảo kinh điển.
Checklist rủi ro giao dịch P2P và các kiểu lừa đảo crypto phổ biến đi sâu hơn vào các mô-típ này.
Trước khi bắt đầu
Kiểm tra hạn mức hiện tại và các đường rút khả dụng ngay trên trang tài khoản của bạn, bảo đảm phần xác minh danh tính đã hoàn tất chứ không phải mới xong một nửa, và tự xác nhận lại thông tin tài khoản nhận. Một điểm nữa nên tính trước: việc bán ra lấy tiền mặt thường phát sinh nghĩa vụ thuế, và quy định mỗi nước mỗi khác. Hãy lưu lại tỷ giá và thời điểm bán ngay lúc giao dịch thay vì dựng lại về sau.
Nguồn chính thức
- OKX: cách thực hiện lệnh rút
- OKX Help Center: câu hỏi thường gặp về nạp và rút
- OKX: giao dịch P2P là gì
Bài viết mang tính hướng dẫn thao tác, không phải lời khuyên đầu tư, pháp lý hay thuế. Các đường rút khả dụng và cách xử lý pháp lý khác nhau theo quốc gia và thay đổi theo thời gian. Một số liên kết trên trang có thể là liên kết giới thiệu.