Guias de OKX
Cómo retirar de OKX a una cuenta bancaria: rutas, controles y demoras
Llevar el saldo de un exchange al banco son en realidad dos operaciones: convertir la cripto a tu moneda y luego mover ese dinero por una vía de pago. Esta guía cubre las rutas disponibles, la regla de titularidad y por qué se retrasan las transferencias.
Revisado el 3 de octubre de 2026. Las rutas de cobro, los límites, las comisiones y los plazos difieren por país y por nivel de verificación, y cambian con el tiempo. Confirma antes lo que muestre tu propia cuenta.
Llevar dinero desde el saldo de un exchange hasta una cuenta bancaria son en realidad dos operaciones apiladas: convertir la cripto en la moneda que acepta tu banco y después mover ese dinero por una vía de pago. La mayoría de los casos que la gente describe como «mi retiro está atascado» son en realidad una de esas dos mitades fallando, y la solución depende de cuál.
Las rutas y en qué se diferencian
| Ruta | Cómo funciona | Riesgo principal |
|---|---|---|
| Mercado P2P | Vendes a otro usuario que paga a tu banco | Contraparte y disputas de pago |
| Proveedor de pagos externo | Un proveedor integrado gestiona el cobro | Límites y cobertura del proveedor |
| Transferencia bancaria directa | El fiat sale de la plataforma a tu banco | La disponibilidad depende de la región |
Cuáles ves realmente depende de tu país y de tu nivel de verificación. No todas existen en todas partes, y una guía escrita para otro mercado enumerará opciones que no puedes usar.
Paso uno: convierte a fiat dentro de la cuenta
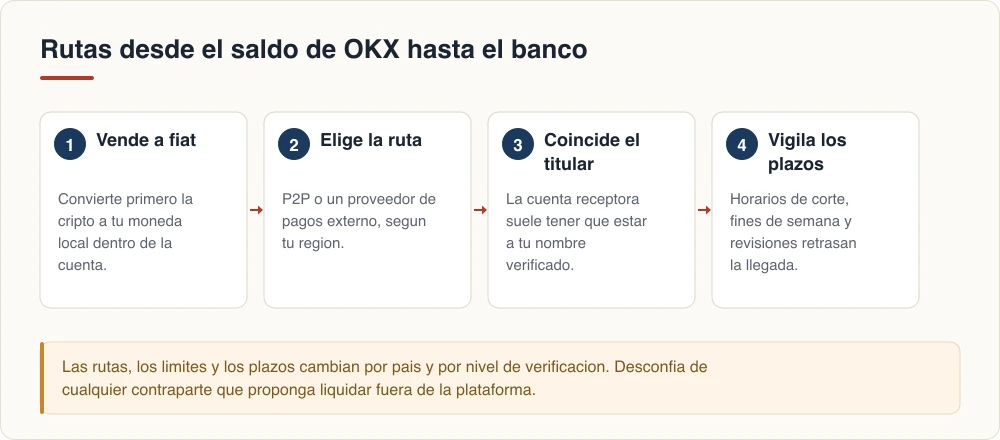
Antes de que algo pueda llegar al banco, la cripto tiene que convertirse en la moneda que tu banco maneja. Haz esa conversión primero dentro de la cuenta y confirma el saldo en fiat resultante antes de iniciar un retiro. Mezclar la conversión y el cobro en un solo paso difuso es lo que deja a la gente sin saber qué mitad falló.
Revisa la estructura de comisiones en esta etapa y no después. La conversión, la vía de cobro y cualquier banco intermediario pueden llevarse una parte, y el total suele verse más claro antes de confirmar que en el historial posterior.
Paso dos: el titular de la cuenta debe coincidir
Este es el motivo más común de que un cobro sea rechazado o retenido. La cuenta bancaria receptora normalmente tiene que estar a nombre de la misma identidad verificada en el exchange. Cobrar a la cuenta de tu pareja, a una cuenta de empresa o a la de un amigo suele fallar los controles de cumplimiento aunque la intención sea totalmente inocente.
Si tu nombre legal ha cambiado, actualiza los datos de la cuenta antes de intentar un retiro y no después de que quede retenido. Resolver un cobro rechazado lleva bastante más tiempo que actualizar un campo de nombre por adelantado.
Paso tres: entiende qué lo hace lento
Una transferencia que no ha llegado no es necesariamente una transferencia fallida. Causas habituales de demora:
- Horarios de corte bancario. Un cobro enviado después del corte diario se procesa al siguiente día hábil.
- Fines de semana y festivos. Los sistemas domésticos no liquidan de forma continua, y los calendarios festivos difieren entre países.
- Revisión adicional. Importes altos, un primer retiro o un ajuste de seguridad reciente pueden activar comprobaciones manuales.
- Retención por seguridad. Muchas plataformas retrasan los retiros durante un periodo tras cambiar la contraseña o el 2FA; es una protección, no un fallo.
Dale a la transferencia un día hábil completo antes de tratarla como un problema, y consulta el historial de retiros buscando un mensaje de estado antes de escribir a soporte.
Si usas P2P, trátalo como un riesgo aparte
El P2P es la ruta con más fraude activo porque te pone en contacto directo con una contraparte. Unas pocas reglas cubren casi todo:
- No liberes nunca la cripto hasta que el dinero esté confirmado en tu banco. Ni una captura ni un aviso pendiente: acreditado y disponible.
- Quédate dentro del depósito en garantía y del chat de la plataforma. Cualquier petición de pasar a una app de mensajería es una señal de alarma clara, porque elimina el registro y el proceso de disputa.
- Cuidado con los pagos de terceros. Si el dinero llega de una cuenta con un nombre distinto al de la contraparte, más adelante pueden reportarlo como fraudulento y revertirlo, y tu cuenta bancaria puede quedar bloqueada durante la investigación.
- No aceptes un pago de más y devuelvas la diferencia. Es un patrón de estafa estándar.
El checklist de riesgos del trading P2P y la guía de estafas más comunes desarrollan estos patrones.
Antes de empezar
Comprueba los límites actuales y las rutas disponibles en la página de tu propia cuenta, asegúrate de que la verificación de identidad esté completa y no a medias, y confirma los datos de la cuenta receptora de forma independiente. Si el retiro ya está atascado, el checklist de retiros pendientes o fallidos recorre el diagnóstico paso a paso.
Una cosa más que conviene prever: cobrar suele ser un hecho imponible, y las reglas varían mucho por país. Guarda el tipo de cambio y la fecha del momento de la venta en lugar de reconstruirlos después.
Fuentes oficiales
- OKX: cómo hacer un retiro
- OKX Help Center: preguntas frecuentes de depósito y retiro
- OKX: qué es el trading P2P
- Términos de servicio de OKX
Este artículo es una guía operativa y no constituye asesoramiento de inversión, legal ni fiscal. Las rutas disponibles y el tratamiento regulatorio difieren por país y cambian con el tiempo. Algunos enlaces de este sitio pueden ser enlaces de referido.