幣安雙幣投資是什麼?低買高賣、高年化的背後,可能被換成另一種幣的風險
幣安雙幣投資頁面寫著「低買高賣,享高額收益」。它到底是怎樣把目標價、結算日和年化收益綁在一起的,到期為什麼可能拿回另一種幣,高年化從哪裡來,能不能提前退出,以及它和活期定期理財的區別。
文中的註冊按鈕是我們的邀請連結,通過它註冊我們可能獲得返佣,不會增加你的費用。瞭解更多
本文要點
- 雙幣投資是結構化產品,你選定目標價和結算日,到期按結算價決定拿回 USDT 還是幣。
- 「低買」用 USDT 認購,跌到目標價以下會被換成幣;「高賣」用幣認購,漲過目標價會被換成 USDT。
- 頁面年化很高,是因為你在替別人承擔價格大幅波動的風險,類似賣出期權拿到的補償。
- 認購後資產鎖定到結算日,不能中途退出;看不懂最壞結果前,不建議用這個產品。
在幣安「理財」選單裡,雙幣投資是年化數字最吸引眼球的一個產品,頁面上動輒幾十甚至上百個百分點。它不是存款,也不是普通的定期理財,而是一種把「掛單買賣」和「利息」捆在一起的結構化產品。看懂它之前,最好先把一句話記住:你拿到的高收益,是用「到期可能被換成另一種幣」換來的。
幣安雙幣投資是什麼,頁面上寫了什麼
雙幣投資是一種結構化理財產品:你先選一個幣種、一個目標價和一個結算日,認購後資產鎖定,到結算日按當時的價格和目標價比較,決定你最終拿回 USDT 還是對應的幣,同時都會附帶一筆收益。
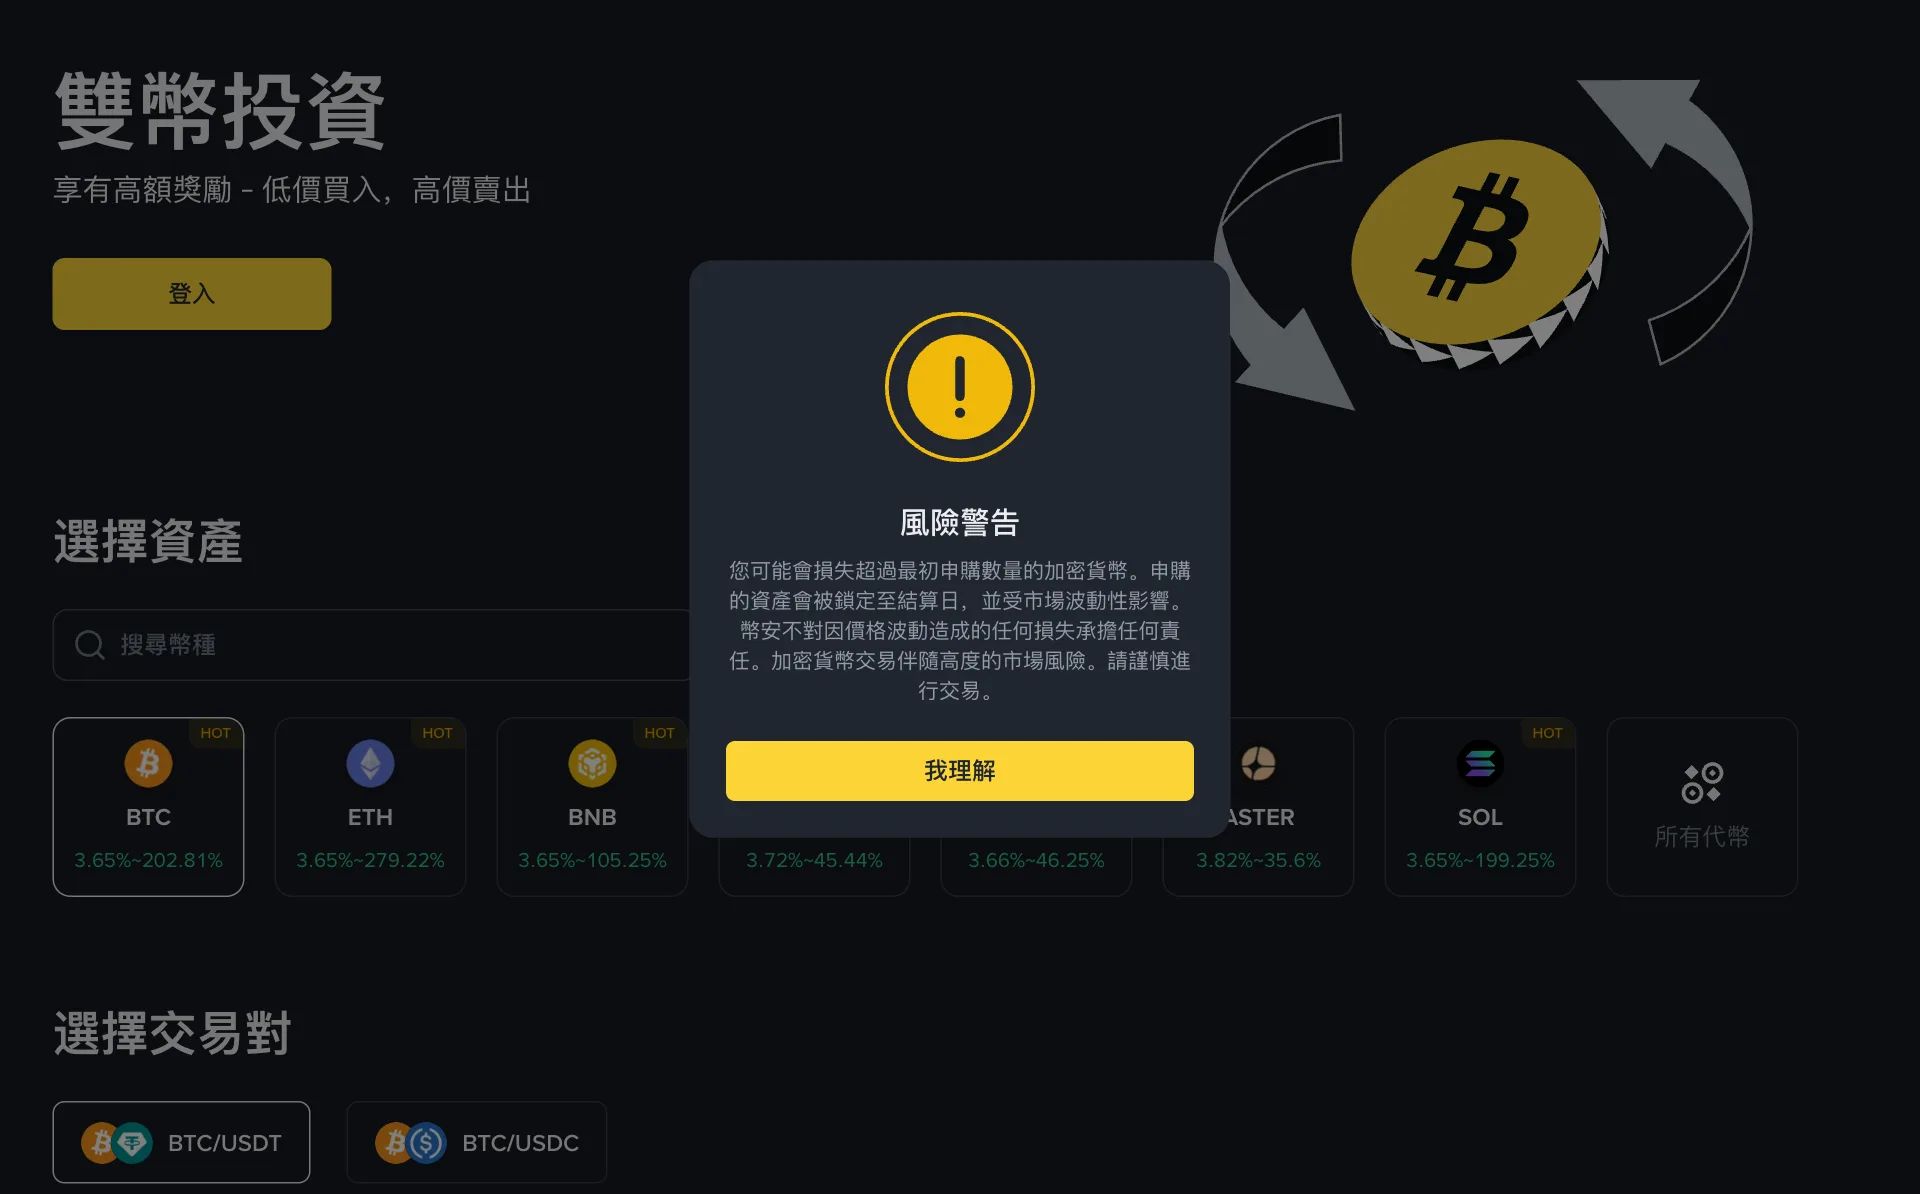
頁面標題下面寫著「低買高賣,享高額收益」。「選擇資產」一欄裡,截圖當時可以看到這些幣種和年化區間:BTC 3.66%~195.89%,ETH 3.66%~279.22%,BNB 3.71%~105.25%,ASTER 3.94%~36.78%,SOL 3.65%~199.25%,另外還有兩個被彈窗擋住名稱的幣種,分別是 3.73%~45.98% 和 3.72%~47.64%。「選擇交易對」一欄能看到 BTC/USDT 和 BTC/USDC。這些都是截圖那一刻的報價,會隨行情和產品期限不停變動,過去出現過的高年化不代表你認購時還能拿到,更不代表以後。
風險提示彈窗說了什麼
一開啟頁面就會彈出「風險提示」,需要點「我理解」才能繼續。它的大意有四層:第一,使用者損失的加密貨幣可能比最初認購的還多;第二,認購的資產會鎖定到結算日,期間照樣受市場波動影響;第三,幣安不對價格波動造成的損失負責;第四,加密貨幣交易有較高的市場風險,提醒謹慎。
這段提示值得逐句讀。很多人把雙幣投資當成「高息存款」,而官方自己的提示已經說明,它的本質是一筆帶有價格風險的交易。
雙幣投資的「低買」是怎麼運作的
「低買」的意思是:你用 USDT(或 USDC)認購,設定一個低於現價的目標價。到結算日,如果幣價跌到目標價或以下,你的 USDT 加收益會按目標價換成幣;如果幣價還在目標價之上,你拿回 USDT 加收益。
下面用一組完全假設的數字來算,不代表任何真實報價:
假設 BTC 現價 80,000 USDT,你用 1,000 USDT 認購一筆「低買」,目標價 76,000,期限 7 天,假設年化 50%。7 天的收益大約是 1,000 × 50% × 7 ÷ 365 ≈ 9.59 USDT,到期總額約 1,009.59 USDT。
- 結算時 BTC 是 82,000:沒有跌到目標價,你拿回約 1,009.59 USDT。
- 結算時 BTC 是 70,000:跌破了目標價,你的 1,009.59 USDT 會按 76,000 換成約 0.013284 BTC。按 70,000 的市價算,這些 BTC 只值約 929.89 USDT,比你投入的 1,000 少了約 70。
第二種情況就是風險提示裡說的「虧損」:你確實拿到了「更便宜」的 BTC,但買入價 76,000 比結算時的市價 70,000 高。假如本來就打算在 76,000 附近掛限價單買 BTC,雙幣投資相當於多給了一點利息;如果本來並不想買 BTC,那就是被動換成了一種還在下跌的資產。
雙幣投資的「高賣」又是怎麼回事
「高賣」反過來:你用手裡的幣認購,設定一個高於現價的目標價。到結算日,如果幣價漲到目標價或以上,你的幣加收益會按目標價換成 USDT;如果沒漲到,你拿回幣加收益(收益也以幣計)。
繼續用假設數字:你有 0.01 BTC,現價 80,000,認購「高賣」,目標價 84,000,期限 7 天,假設年化 40%。收益約 0.01 × 40% × 7 ÷ 365 ≈ 0.0000767 BTC,到期合計約 0.0100767 BTC。
- 結算時 BTC 是 78,000:沒漲到目標價,你拿回約 0.0100767 BTC,幣變多了一點,但它的美元價值隨行情下跌了。
- 結算時 BTC 是 95,000:漲過了目標價,你的幣按 84,000 賣出,得到約 846.44 USDT。可如果什麼都不做,0.01 BTC 此時值 950 USDT。你拿到了利息,卻錯過了 100 多 USDT 的上漲。
所以「高賣」的風險不是幣變少,而是大漲時你的賣出價被鎖死,漲得越多,錯過的越多。
到期拿回 USDT 還是幣,能自己選嗎
不能。結算時拿回哪一種資產,完全由結算價和目標價的關係決定,規則在認購時就已經定死。你能選的只有三件事:用哪種資產認購、目標價定在哪裡、結算日選哪天。
很多人吃虧就吃在這裡。「低買」時心裡想的是「賺利息」,結果遇上大跌被換成了幣;「高賣」時想的是「幣放著也是放著」,結果遇上大漲被換成了 USDT。兩種結果都是事先約定好的,沒有申訴的餘地。具體以哪個時間點的價格作為結算價、目標價恰好等於結算價時怎麼處理,寫在每筆產品的認購說明裡,認購前要看清楚。
幣安雙幣投資年化為什麼這麼高
因為你在替別人承擔價格大幅波動的風險。用金融的說法,雙幣投資大致相當於你賣出了一份期權:「低買」接近於承諾在某個價格接盤,「高賣」接近於承諾在某個價格賣出。對方為了獲得這個權利付給你一筆費用,這筆費用就表現為頁面上的「年化收益」。
這也解釋了為什麼同一個幣的年化區間能從 3% 多一直拉到將近 200% 甚至更高:目標價離現價越近、市場波動越劇烈,被換幣的機率越大,對應的補償就越高。截圖裡 ETH 區間上限達到 279.22%,並不說明 ETH 更「賺錢」,更可能說明那一檔目標價離現價很近,被換幣的可能性也很大。
還有一點容易被忽視:年化是按年折算的數字,而雙幣投資的期限往往只有幾天。看到 100% 年化,7 天實際到手大約是 1.9%。用不到 2% 的收益去承擔一次可能 10% 以上的價格變化,是否划算,需要自己算一遍。以上只是幫助理解的簡化說法,產品的實際定價方式以幣安的說明為準。
雙幣投資能提前退出嗎
按頁面風險提示的說法,認購資產會鎖定到結算日,因此要假設中途沒辦法取出來。這意味著兩件事:一是在鎖定期間行情劇烈變化,你只能看著;二是這筆錢在結算日之前不能挪作他用,不能臨時拿去補別的倉位或應急。
這一點和活期理財差別很大。活期理財大多可以隨時贖回,雙幣投資則更像一張到期才能兌現的約定。
雙幣投資和活期、定期理財差在哪
最核心的差別是:活期、定期理財存什麼拿回什麼,雙幣投資到期可能拿回另一種幣。
幣安賺幣和歐易賺幣對比那篇裡介紹過,歐易也有類似的產品,叫「雙幣贏」,同樣屬於結構化產品,同樣不保本。放在一起看大致是這樣的:
| 對比項 | 活期 / 定期理財 | 雙幣投資 |
|---|---|---|
| 到期拿回什麼 | 同一種幣加利息 | USDT 或幣,取決於結算價 |
| 年化水平 | 通常較低,相對穩定 | 區間很寬,可能很高 |
| 能否提前取出 | 活期一般可以,定期看規則 | 鎖定到結算日 |
| 主要風險 | 平臺風險、利率變化 | 平臺風險加上價格風險 |
| 適合的心態 | 閒置資金生點息 | 本來就願意在某個價格買入或賣出 |
如果只是想讓閒置的 USDT 產生一點收益,又不想承擔換幣的結果,活期或定期理財更貼近這個需求。
什麼人可能用得上雙幣投資,什麼人最好別碰
可能用得上的人,通常已經滿足這幾個條件:本來就計劃在某個價格買入或賣出某個幣,並且無論被換成哪一種資產都能接受;清楚「低買」遇大跌、「高賣」遇大漲時自己會拿到什麼;這筆錢在結算日前完全用不到。對這類人來說,雙幣投資像是一張「帶利息的掛單」。
最好別碰的人則更多:剛入門、還分不清現貨和理財的人;只盯著年化數字、沒算過最壞結果的人;用的是生活費、短期要用的錢或者借來的錢的人;對某個幣沒有任何長期看法、被換成它會睡不著的人。雙幣投資是否向你所在的地區開放,以及每個產品的期限、目標價檔位,都會因地區和時間不同而變化,登入後看到的才是你能認購的實際內容。
認購前把這三個問題寫下來
與其問「雙幣投資能不能賺錢」,不如在認購前把這三個問題的答案寫在紙上:
第一,如果到期被換成另一種資產,按今天的價格估算我會拿到多少,最差情況下能接受嗎?第二,結算日之前,這筆錢有沒有可能要用?第三,我是因為本來就想在這個價格買賣才參與,還是隻是被年化數字吸引?
三個問題都答得很確定,再考慮小金額試一次;有一個答不上來,就先停在活期理財那一步。本文不構成任何投資建議,頁面上的收益率只是截圖當時的報價,過去的數字不代表未來。
幣安 Binance新使用者註冊 · 邀請碼 BN6691
常見問題
幣安雙幣投資保本嗎?
不保本。結算時你拿回的是 USDT 還是幣,由結算價和目標價的關係決定,不由你選擇。如果被換成了幣而幣價繼續下跌,或者被換成了 USDT 而幣價繼續上漲,按市值算都可能比不參與更差。
雙幣投資認購後可以提前取出來嗎?
頁面彈出的風險提示寫明,認購資產會鎖定到結算日。因此要按「到期前完全用不到這筆錢」來準備,不要拿隨時可能要用的資金參與。
雙幣投資頁面上的年化收益率是固定的嗎?
不是。截圖裡每個幣種展示的是一個很寬的區間,具體某一筆的年化取決於你選的目標價離現價多遠、結算日多近,以及當時的市場波動,並且會隨行情不斷變化。頁面數字只代表截圖當時的報價,不代表以後。
雙幣投資和幣安活期、定期理財有什麼不同?
活期、定期是把同一種幣存進去,到期拿回同一種幣加利息;雙幣投資多了一個目標價,結算時可能把你的資產換成另一種幣,收益更高的代價是承擔這次換幣帶來的價格風險。