币安双币投资是什么?低买高卖、高年化的背后,可能被换成另一种币的风险
币安双币投资页面写着“低买高卖,享高额收益”。它到底是怎样把目标价、结算日和年化收益绑在一起的,到期为什么可能拿回另一种币,高年化从哪里来,能不能提前退出,以及它和活期定期理财的区别。
文中的注册按钮是我们的邀请链接,通过它注册我们可能获得返佣,不会增加你的费用。了解更多
本文要点
- 双币投资是结构化产品,你选定目标价和结算日,到期按结算价决定拿回 USDT 还是币。
- “低买”用 USDT 认购,跌到目标价以下会被换成币;“高卖”用币认购,涨过目标价会被换成 USDT。
- 页面年化很高,是因为你在替别人承担价格大幅波动的风险,类似卖出期权拿到的补偿。
- 认购后资产锁定到结算日,不能中途退出;看不懂最坏结果前,不建议用这个产品。
在币安“理财”菜单里,双币投资是年化数字最吸引眼球的一个产品,页面上动辄几十甚至上百个百分点。它不是存款,也不是普通的定期理财,而是一种把“挂单买卖”和“利息”捆在一起的结构化产品。看懂它之前,最好先把一句话记住:你拿到的高收益,是用“到期可能被换成另一种币”换来的。
币安双币投资是什么,页面上写了什么
双币投资是一种结构化理财产品:你先选一个币种、一个目标价和一个结算日,认购后资产锁定,到结算日按当时的价格和目标价比较,决定你最终拿回 USDT 还是对应的币,同时都会附带一笔收益。
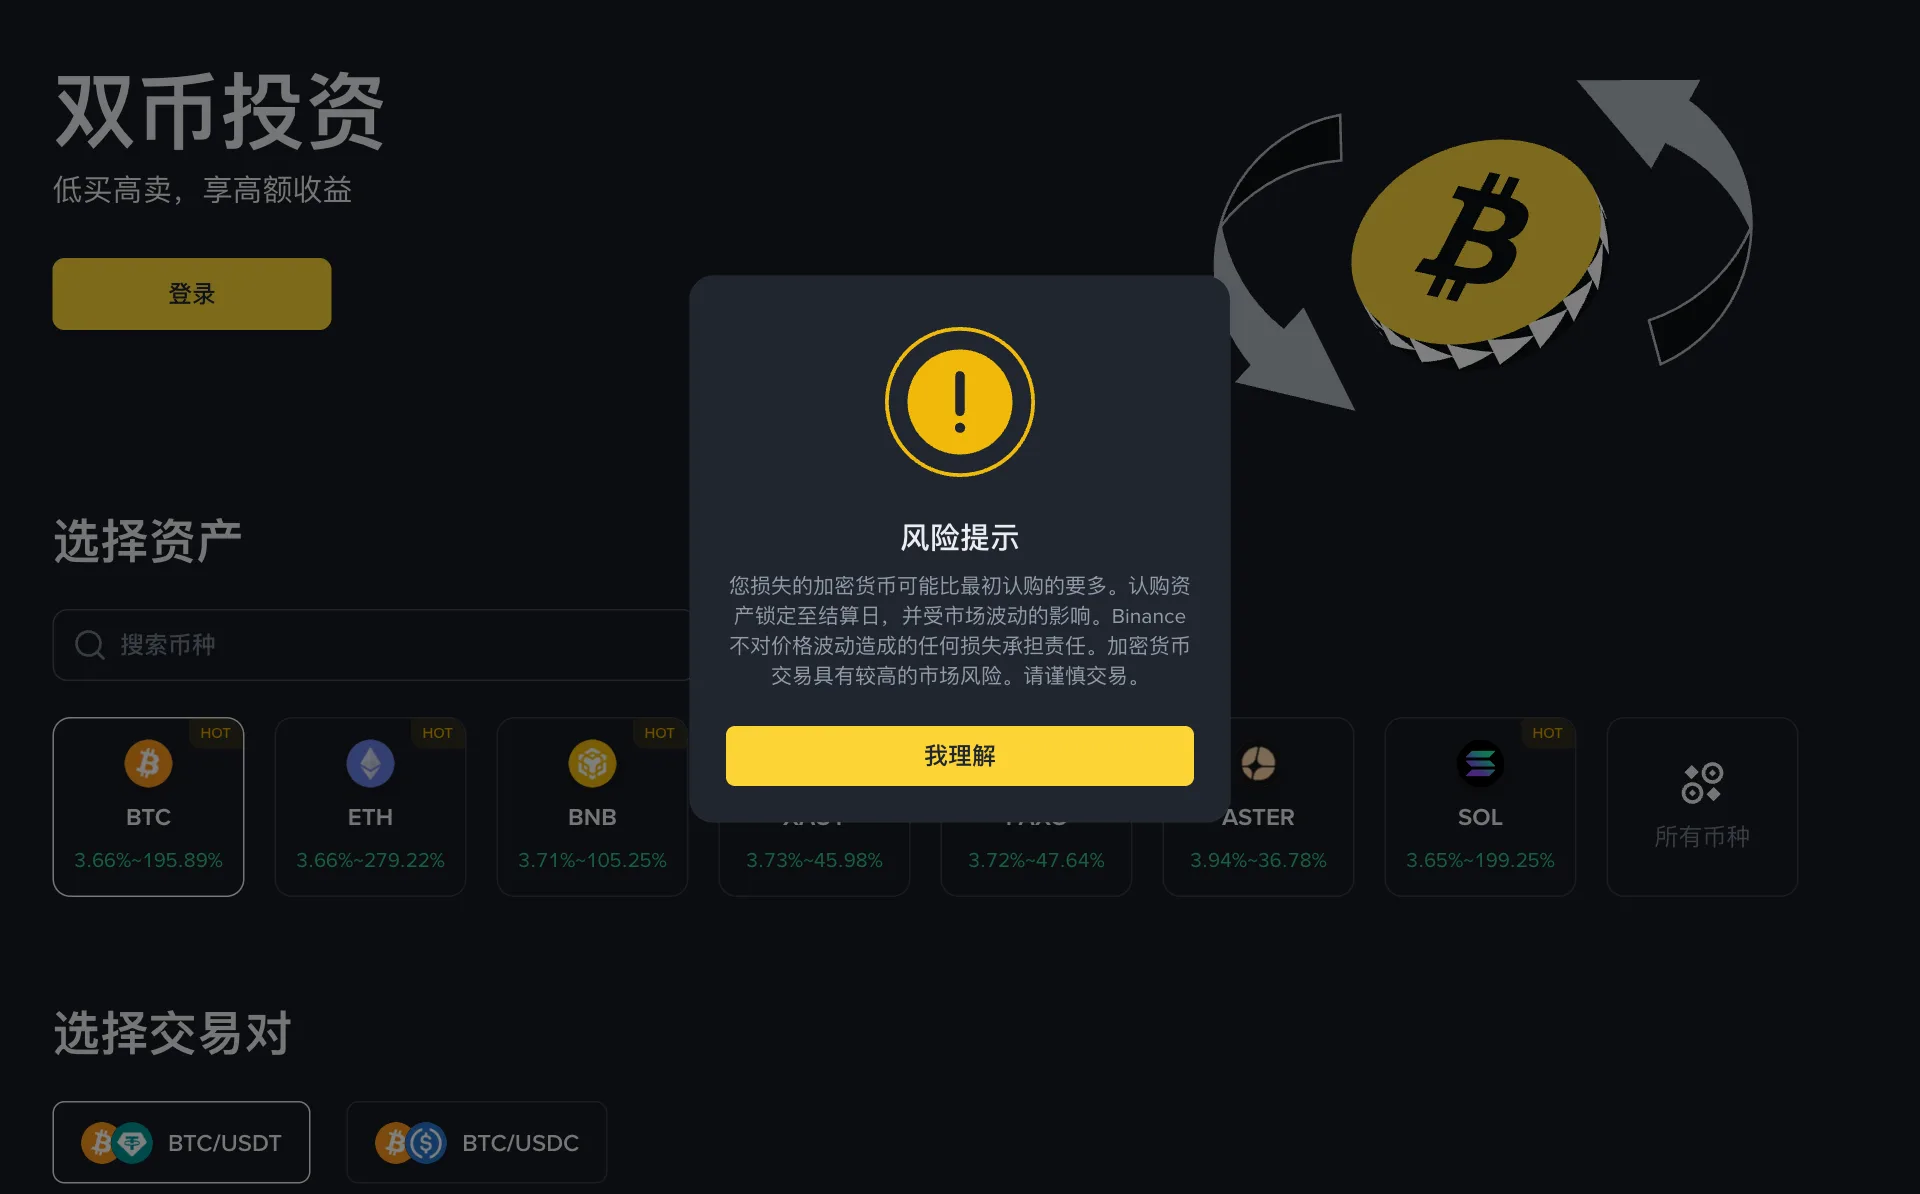
页面标题下面写着“低买高卖,享高额收益”。“选择资产”一栏里,截图当时可以看到这些币种和年化区间:BTC 3.66%~195.89%,ETH 3.66%~279.22%,BNB 3.71%~105.25%,ASTER 3.94%~36.78%,SOL 3.65%~199.25%,另外还有两个被弹窗挡住名称的币种,分别是 3.73%~45.98% 和 3.72%~47.64%。“选择交易对”一栏能看到 BTC/USDT 和 BTC/USDC。这些都是截图那一刻的报价,会随行情和产品期限不停变动,过去出现过的高年化不代表你认购时还能拿到,更不代表以后。
风险提示弹窗说了什么
一打开页面就会弹出“风险提示”,需要点“我理解”才能继续。它的大意有四层:第一,用户损失的加密货币可能比最初认购的还多;第二,认购的资产会锁定到结算日,期间照样受市场波动影响;第三,币安不对价格波动造成的损失负责;第四,加密货币交易有较高的市场风险,提醒谨慎。
这段提示值得逐句读。很多人把双币投资当成“高息存款”,而官方自己的提示已经说明,它的本质是一笔带有价格风险的交易。
双币投资的“低买”是怎么运作的
“低买”的意思是:你用 USDT(或 USDC)认购,设定一个低于现价的目标价。到结算日,如果币价跌到目标价或以下,你的 USDT 加收益会按目标价换成币;如果币价还在目标价之上,你拿回 USDT 加收益。
下面用一组完全假设的数字来算,不代表任何真实报价:
假设 BTC 现价 80,000 USDT,你用 1,000 USDT 认购一笔“低买”,目标价 76,000,期限 7 天,假设年化 50%。7 天的收益大约是 1,000 × 50% × 7 ÷ 365 ≈ 9.59 USDT,到期总额约 1,009.59 USDT。
- 结算时 BTC 是 82,000:没有跌到目标价,你拿回约 1,009.59 USDT。
- 结算时 BTC 是 70,000:跌破了目标价,你的 1,009.59 USDT 会按 76,000 换成约 0.013284 BTC。按 70,000 的市价算,这些 BTC 只值约 929.89 USDT,比你投入的 1,000 少了约 70。
第二种情况就是风险提示里说的“亏损”:你确实拿到了“更便宜”的 BTC,但买入价 76,000 比结算时的市价 70,000 高。假如本来就打算在 76,000 附近挂限价单买 BTC,双币投资相当于多给了一点利息;如果本来并不想买 BTC,那就是被动换成了一种还在下跌的资产。
双币投资的“高卖”又是怎么回事
“高卖”反过来:你用手里的币认购,设定一个高于现价的目标价。到结算日,如果币价涨到目标价或以上,你的币加收益会按目标价换成 USDT;如果没涨到,你拿回币加收益(收益也以币计)。
继续用假设数字:你有 0.01 BTC,现价 80,000,认购“高卖”,目标价 84,000,期限 7 天,假设年化 40%。收益约 0.01 × 40% × 7 ÷ 365 ≈ 0.0000767 BTC,到期合计约 0.0100767 BTC。
- 结算时 BTC 是 78,000:没涨到目标价,你拿回约 0.0100767 BTC,币变多了一点,但它的美元价值随行情下跌了。
- 结算时 BTC 是 95,000:涨过了目标价,你的币按 84,000 卖出,得到约 846.44 USDT。可如果什么都不做,0.01 BTC 此时值 950 USDT。你拿到了利息,却错过了 100 多 USDT 的上涨。
所以“高卖”的风险不是币变少,而是大涨时你的卖出价被锁死,涨得越多,错过的越多。
到期拿回 USDT 还是币,能自己选吗
不能。结算时拿回哪一种资产,完全由结算价和目标价的关系决定,规则在认购时就已经定死。你能选的只有三件事:用哪种资产认购、目标价定在哪里、结算日选哪天。
很多人吃亏就吃在这里。“低买”时心里想的是“赚利息”,结果遇上大跌被换成了币;“高卖”时想的是“币放着也是放着”,结果遇上大涨被换成了 USDT。两种结果都是事先约定好的,没有申诉的余地。具体以哪个时间点的价格作为结算价、目标价恰好等于结算价时怎么处理,写在每笔产品的认购说明里,认购前要看清楚。
币安双币投资年化为什么这么高
因为你在替别人承担价格大幅波动的风险。用金融的说法,双币投资大致相当于你卖出了一份期权:“低买”接近于承诺在某个价格接盘,“高卖”接近于承诺在某个价格卖出。对方为了获得这个权利付给你一笔费用,这笔费用就表现为页面上的“年化收益”。
这也解释了为什么同一个币的年化区间能从 3% 多一直拉到将近 200% 甚至更高:目标价离现价越近、市场波动越剧烈,被换币的概率越大,对应的补偿就越高。截图里 ETH 区间上限达到 279.22%,并不说明 ETH 更“赚钱”,更可能说明那一档目标价离现价很近,被换币的可能性也很大。
还有一点容易被忽视:年化是按年折算的数字,而双币投资的期限往往只有几天。看到 100% 年化,7 天实际到手大约是 1.9%。用不到 2% 的收益去承担一次可能 10% 以上的价格变化,是否划算,需要自己算一遍。以上只是帮助理解的简化说法,产品的实际定价方式以币安的说明为准。
双币投资能提前退出吗
按页面风险提示的说法,认购资产会锁定到结算日,因此要假设中途没办法取出来。这意味着两件事:一是在锁定期间行情剧烈变化,你只能看着;二是这笔钱在结算日之前不能挪作他用,不能临时拿去补别的仓位或应急。
这一点和活期理财差别很大。活期理财大多可以随时赎回,双币投资则更像一张到期才能兑现的约定。
双币投资和活期、定期理财差在哪
最核心的差别是:活期、定期理财存什么拿回什么,双币投资到期可能拿回另一种币。
币安赚币和欧易赚币对比那篇里介绍过,欧易也有类似的产品,叫“双币赢”,同样属于结构化产品,同样不保本。放在一起看大致是这样的:
| 对比项 | 活期 / 定期理财 | 双币投资 |
|---|---|---|
| 到期拿回什么 | 同一种币加利息 | USDT 或币,取决于结算价 |
| 年化水平 | 通常较低,相对稳定 | 区间很宽,可能很高 |
| 能否提前取出 | 活期一般可以,定期看规则 | 锁定到结算日 |
| 主要风险 | 平台风险、利率变化 | 平台风险加上价格风险 |
| 适合的心态 | 闲置资金生点息 | 本来就愿意在某个价格买入或卖出 |
如果只是想让闲置的 USDT 产生一点收益,又不想承担换币的结果,活期或定期理财更贴近这个需求。
什么人可能用得上双币投资,什么人最好别碰
可能用得上的人,通常已经满足这几个条件:本来就计划在某个价格买入或卖出某个币,并且无论被换成哪一种资产都能接受;清楚“低买”遇大跌、“高卖”遇大涨时自己会拿到什么;这笔钱在结算日前完全用不到。对这类人来说,双币投资像是一张“带利息的挂单”。
最好别碰的人则更多:刚入门、还分不清现货和理财的人;只盯着年化数字、没算过最坏结果的人;用的是生活费、短期要用的钱或者借来的钱的人;对某个币没有任何长期看法、被换成它会睡不着的人。双币投资是否向你所在的地区开放,以及每个产品的期限、目标价档位,都会因地区和时间不同而变化,登录后看到的才是你能认购的实际内容。
认购前把这三个问题写下来
与其问“双币投资能不能赚钱”,不如在认购前把这三个问题的答案写在纸上:
第一,如果到期被换成另一种资产,按今天的价格估算我会拿到多少,最差情况下能接受吗?第二,结算日之前,这笔钱有没有可能要用?第三,我是因为本来就想在这个价格买卖才参与,还是只是被年化数字吸引?
三个问题都答得很确定,再考虑小金额试一次;有一个答不上来,就先停在活期理财那一步。本文不构成任何投资建议,页面上的收益率只是截图当时的报价,过去的数字不代表未来。
币安 Binance新用户注册 · 邀请码 BN6691
常见问题
币安双币投资保本吗?
不保本。结算时你拿回的是 USDT 还是币,由结算价和目标价的关系决定,不由你选择。如果被换成了币而币价继续下跌,或者被换成了 USDT 而币价继续上涨,按市值算都可能比不参与更差。
双币投资认购后可以提前取出来吗?
页面弹出的风险提示写明,认购资产会锁定到结算日。因此要按“到期前完全用不到这笔钱”来准备,不要拿随时可能要用的资金参与。
双币投资页面上的年化收益率是固定的吗?
不是。截图里每个币种展示的是一个很宽的区间,具体某一笔的年化取决于你选的目标价离现价多远、结算日多近,以及当时的市场波动,并且会随行情不断变化。页面数字只代表截图当时的报价,不代表以后。
双币投资和币安活期、定期理财有什么不同?
活期、定期是把同一种币存进去,到期拿回同一种币加利息;双币投资多了一个目标价,结算时可能把你的资产换成另一种币,收益更高的代价是承担这次换币带来的价格风险。