币安理财和欧易赚币有什么区别?活期、定期怎么选,年化收益怎么看
对比币安赚币(活期/定期)和欧易赚币(简单赚币、稳定币生息宝、双币赢等)的产品结构,解释年化收益率区间为什么会变、活期和定期怎么取舍,以及新手做理财前必须知道的风险。
文中的注册按钮是我们的邀请链接,通过它注册我们可能获得返佣,不会增加你的费用。了解更多
本文要点
- 币安赚币和欧易赚币的基础产品逻辑相近,都以活期、定期为主线,再加上收益结构更复杂的进阶产品。
- 页面上的年化收益率是区间和参考值,活期利率随时调整,应按区间低端来做心理预期。
- 活期换灵活、定期换相对确定的利率,定期期限内可能要用到的钱更适合放活期。
- 双币赢等结构化产品不保本,到期可能按约定价格换成另一种币,看不懂条款前不要参与。
把币放在交易所里不动,能不能顺便“生点息”?币安和欧易都提供了这类功能,币安叫赚币(入口在“理财”菜单下),欧易叫赚币,里面又细分成简单赚币、稳定币生息宝、双币赢等多种产品。名字相近,规则却不完全一样。
对照两家官网公开页面,下文逐一说明它们的理财产品分别是什么、年化收益率该怎么看、活期和定期怎么选,以及做之前必须清楚的风险。文中出现的收益率数字都是 2026 年 10 月截图时页面上的显示,仅作说明用途,随时可能变化。
币安赚币有哪些产品,USDC 活期年化多少
打开币安官网的“理财”菜单,进入“赚币”页面,标题写着“存币生币,如此简单”。页面顶部还有“进阶理财”“传统金融”“质押借币”“VIP 理财”等分类,普通用户最常接触的是“理财”下面的基础赚币产品。
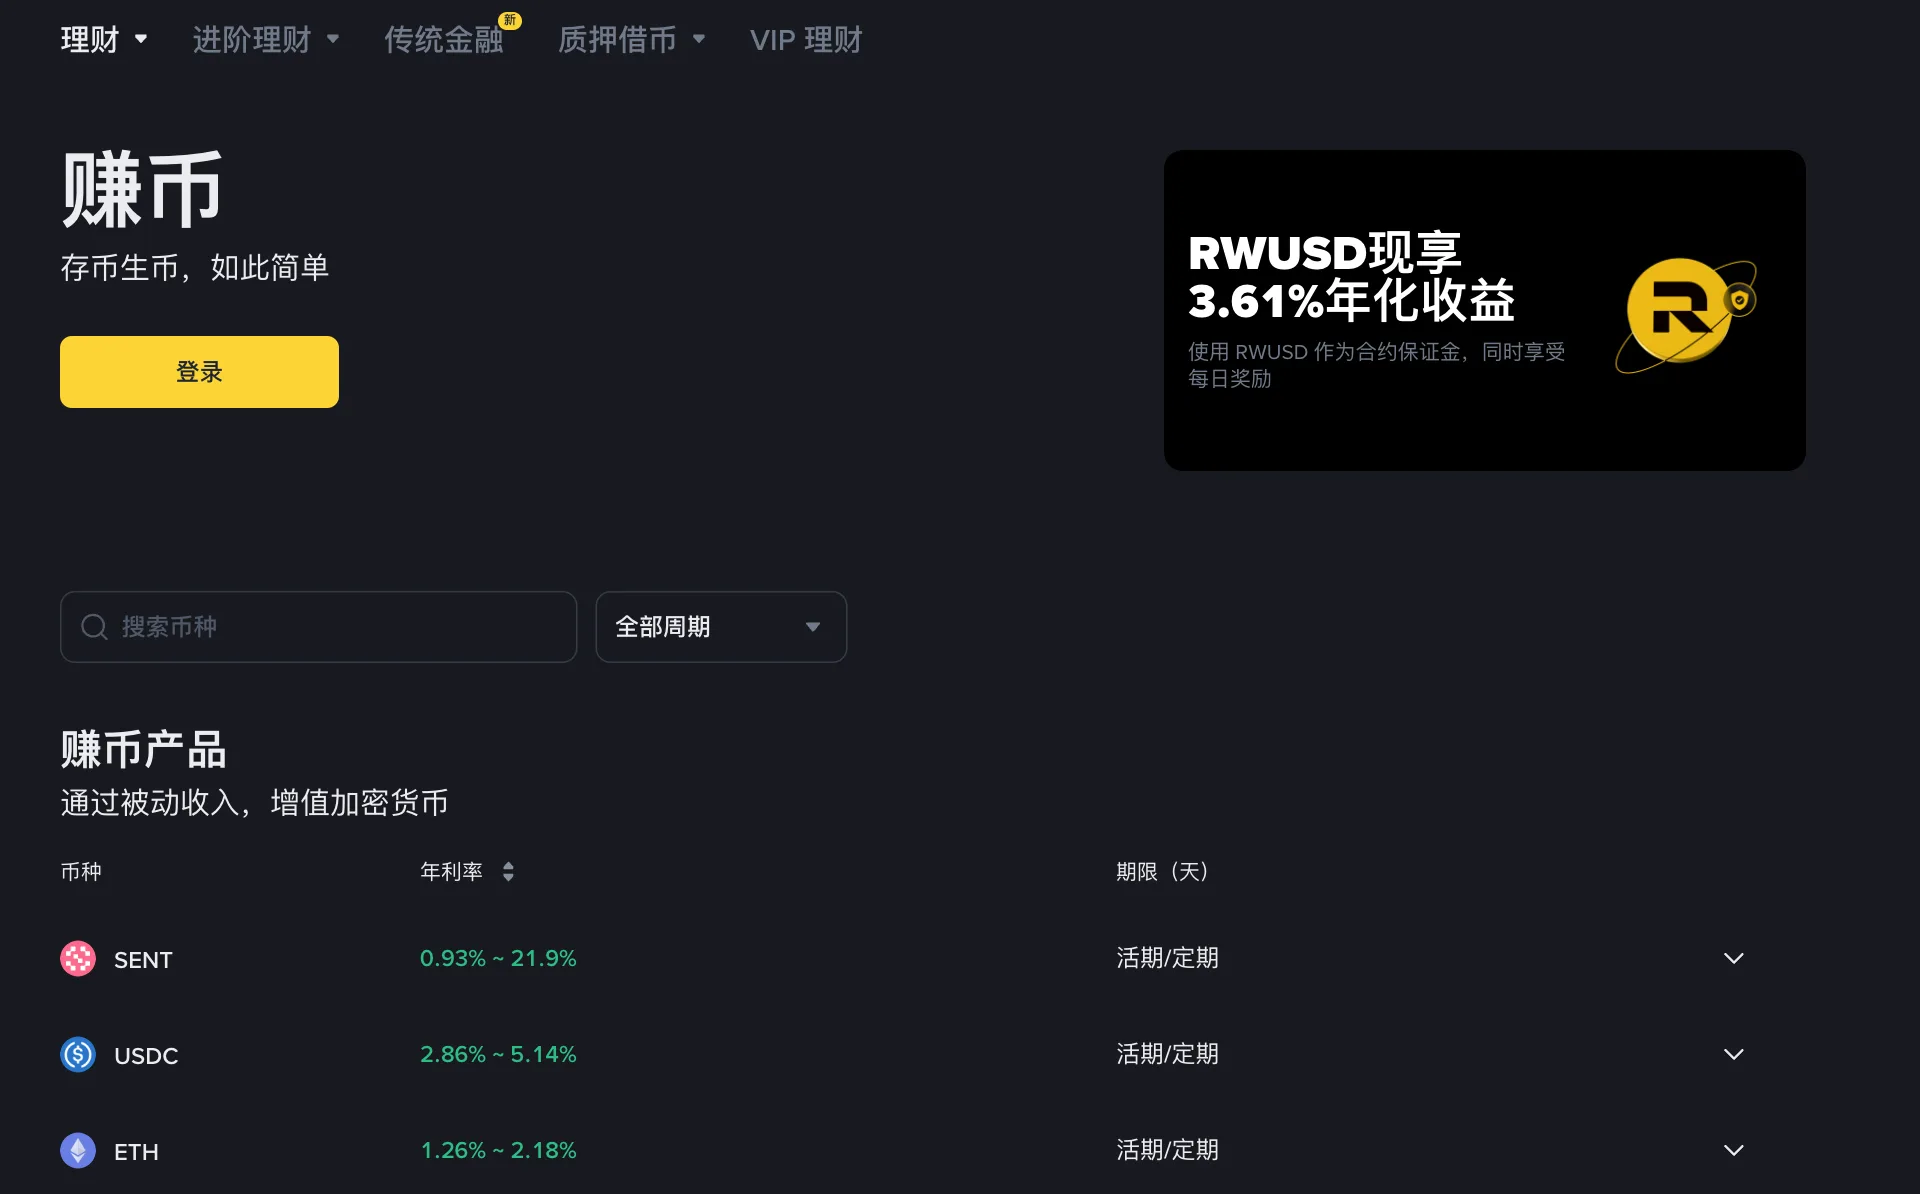
页面下方的“赚币产品”列表按币种排列,每一行有三列:币种、年利率、期限(天)。截图时能看到的几行是:
- SENT:0.93% ~ 21.9%,活期/定期
- USDC:2.86% ~ 5.14%,活期/定期
- ETH:1.26% ~ 2.18%,活期/定期
右上角还有一个 RWUSD 的推广横幅,写着“现享 3.61% 年化收益”,并说明是“使用 RWUSD 作为合约保证金,同时享受每日奖励”。这类横幅通常是特定产品或活动,适用条件和普通活期定期不同,参与前要单独看它的规则。
列表上方有“搜索币种”和“全部周期”筛选,可以按币种或期限查找。点击每一行右侧的展开箭头,一般可以看到该币种下活期和不同期限定期的具体收益率。
欧易简单赚币、双币赢、生息宝分别是什么
欧易的赚币总览页标语是“持币生息,安全无忧”,下面写着“赚取每日奖励,支持 USDT、USDC 及 ETH 等超过 100+ 种不同代币”。
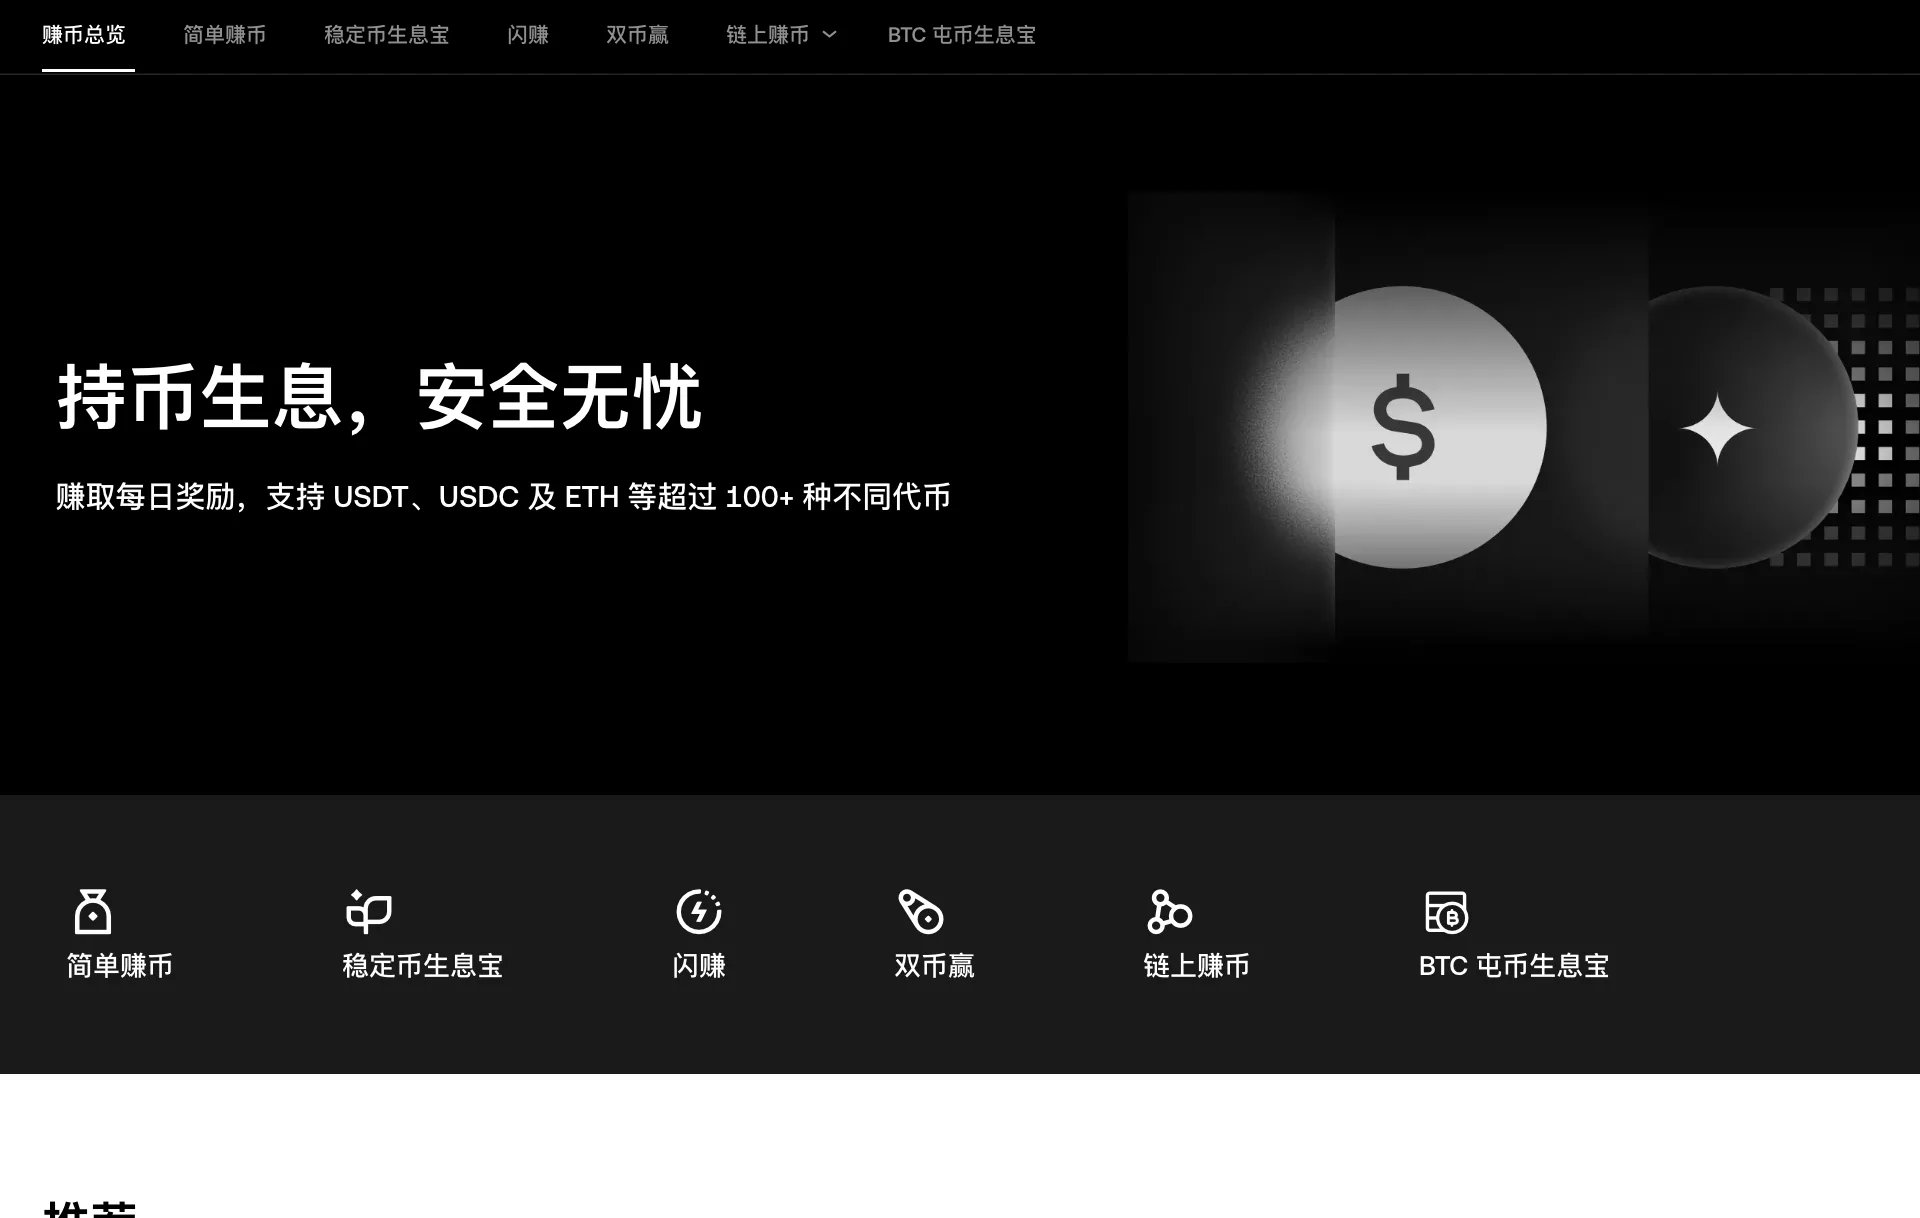
页面上列出了六类产品:简单赚币、稳定币生息宝、闪赚、双币赢、链上赚币、BTC 屯币生息宝。从名字和一般用法来看,大致可以这样理解:
- 简单赚币:和币安的基础赚币类似,是最基础的活期/定期存币生息产品,适合新手入门了解。
- 稳定币生息宝、BTC 屯币生息宝:针对特定币种设计的产品,名字已经说明了适用的资产。
- 闪赚:通常与新币或限时活动相关,每期规则写在对应的活动页面里。
- 双币赢:结构化产品,收益和风险都与价格挂钩,下文会单独说明。
- 链上赚币:把资产用于链上的质押等用途获取收益,规则和锁定方式与普通活期定期不同。
上面的描述是按常见设计做的概括,可参与币种、期限和具体规则,要点进欧易对应的产品页看说明。
币安理财和欧易赚币,区别到底在哪
从两家公开页面来看,基础活期和定期产品的逻辑是相近的:把币申购进去,按年化收益率计算奖励,活期可以较灵活地赎回,定期在到期前通常不能提前取出或会损失部分收益。
差别主要在于产品的分类和组织方式。币安把基础赚币放在“理财”下面,把收益结构更复杂的产品归到“进阶理财”等其他分类;欧易则在赚币总览页把六类产品并排列出,入口更集中。对新手来说,两边都有“最基础的那一档”,分别是币安的赚币活期/定期和欧易的简单赚币,建议都从这一档开始了解。
此外,两家支持的币种和同一币种的利率经常不同,而且会随时间变化。不要用一家某天的数字去比另一家另一天的数字。
币安赚币年化收益怎么看,区间为什么这么大
币安列表里写的是一个区间,比如 USDC 的 2.86% ~ 5.14%。这个区间一般来自几个因素的组合:
- 活期和定期不同:同一币种的活期和定期利率通常不一样,期限越长,参考利率一般越高,但并非绝对。
- 分档利率或限时加息:有些产品会对一定额度以内的部分给更高利率,或者对新用户、限时活动给加息,超出额度的部分利率较低。区间的最高值往往对应这种有条件的情况。
- 市场供需:借贷需求旺盛时,平台能给出的收益往往更高;需求下降时利率也会下调。
所以看到区间时,应该按区间的低端来做心理预期,并在申购确认页看清楚自己实际能拿到的利率和适用额度。
另外,小币种的高收益数字不能直接和稳定币比较。截图里 SENT 的区间最高到 21.9%,看起来远高于 USDC,但它是按 SENT 计算的币本位收益。如果这个币本身价格下跌,以美元计算的结果可能是亏损。稳定币的利率较低,但价格波动小得多。
币安活期和定期怎么选,钱什么时候会用到是关键
可以用一句话概括:活期换灵活,定期换稳定的利率。
- 活期:一般可以随时申购和赎回,适合短期内可能要用到、或者还没想好怎么安排的资金。缺点是利率会浮动,可能今天看到的数字下周就变了。
- 定期:在固定期限内锁定资产,换取申购时确定的参考利率。缺点是期间资金不灵活,遇到行情急剧变化或急需用钱时无法随时取出,提前赎回的规则各产品不同。
选择时可以问自己两个问题:这笔钱在定期期限内会不会用到?如果行情大跌,我是否需要随时卖出?只要有一个答案是肯定的,就更适合活期。
交易所理财安全吗,和存银行差在哪
交易所理财常被当作“存银行”,但它和银行存款完全不同,至少有以下几类风险:
- 平台风险:资产存放在交易所,交易所本身的经营、安全和监管状况都会影响你的资金。可以参考储备金证明怎么看来了解平台透明度,但它也不是安全保证。
- 收益率不保证:页面上的年化收益率是参考值,活期利率随时调整,平台没有承诺固定回报。
- 币价风险:收益按币本位计算。如果申购的是 ETH 或其他波动较大的币,即使数量变多了,美元价值也可能下降。
- 结构化产品的价格风险:像双币赢这类产品,到期时可能按约定价格把你的币换成另一种币。行情朝不利方向走时,你拿回的资产价值可能低于投入。它的“高收益”实质上是承担价格风险的补偿,并不是无风险利息。币安的“进阶理财”分类下也有这类收益结构更复杂的产品,参与前一定要读懂条款。
- 地区和规则变化:不同国家和地区的用户能看到、能参与的产品可能不同,平台也可能随时调整或下架某些产品。
第一次做交易所理财,从哪个产品开始
收益越高,背后承担的风险通常越大。如果你只是想让闲置的币有一点收益,可以参考下面的做法,但这不构成投资建议,请结合自己的情况判断:
- 先用小额试:第一次只放一小部分,完整走一遍申购、查看收益、赎回的流程,熟悉到账时间和规则。
- 优先从稳定币和基础产品开始:比如币安赚币里的 USDC 活期,或欧易的简单赚币。先理解最简单的产品,再考虑其他。
- 申购前读产品条款:重点看实际利率、分档额度、赎回规则、到账时间和是否有锁定期。
- 不碰看不懂的产品:双币赢、链上赚币等产品,在弄清楚“最坏情况下我会拿回什么”之前,先不要参与。
- 分散平台:如果两边都有账户,可以参考币安和欧易两个账户怎么分工,不必把全部资产放在一处。
还没有账户的话,可以先看看币安和欧易的介绍页,了解注册和基础设置。如果你对币安的新币活动也感兴趣,可以接着看币安 Launchpool 是什么。
常见问题
页面上写的年化收益率是固定的吗?
通常不是。活期产品的收益率一般会随市场供需和平台调整而变化,定期产品在申购时会显示对应期限的参考收益率,实际能拿到多少以申购确认页和产品条款为准。页面上的数字只代表查看时的情况。
活期理财可以随时取出来吗?
活期产品一般支持随时赎回,但到账时间、是否有额度限制,不同币种和不同平台可能不一样,申购前建议先看清产品说明里的赎回规则。
双币赢是保本的吗?
不是。双币赢属于结构化产品,到期时可能按约定价格换成另一种币,如果行情走向不利,换算下来的价值可能低于投入时的价值。新手在不理解规则前不建议参与。
币安和欧易的理财哪个收益更高?
没有固定答案。两家的收益率都会随币种、期限和市场情况变动,而且常有限时活动利率。比较时应在同一时间、同一币种、同一期限下对照,并把平台风险和流动性一起考虑。